Ada perbedaan antara terlihat kaya dan benar-benar memiliki kondisi keuangan yang kuat. Seseorang mungkin mampu membeli barang mahal dan menikmati berbagai fasilitas, tetapi belum tentu memiliki tabungan ketika menghadapi kebutuhan mendadak. Sebaliknya, orang yang menjalani kehidupan sederhana bisa mempunyai fondasi ekonomi lebih kokoh karena terbiasa mengatur pendapatan dan mempertimbangkan setiap pengeluaran.
Ketahanan finansial sering kali tidak terlihat dari luar. Nilainya justru muncul ketika seseorang mampu menghadapi perubahan tanpa harus mengorbankan kebutuhan penting atau mengambil keputusan karena tekanan ekonomi.
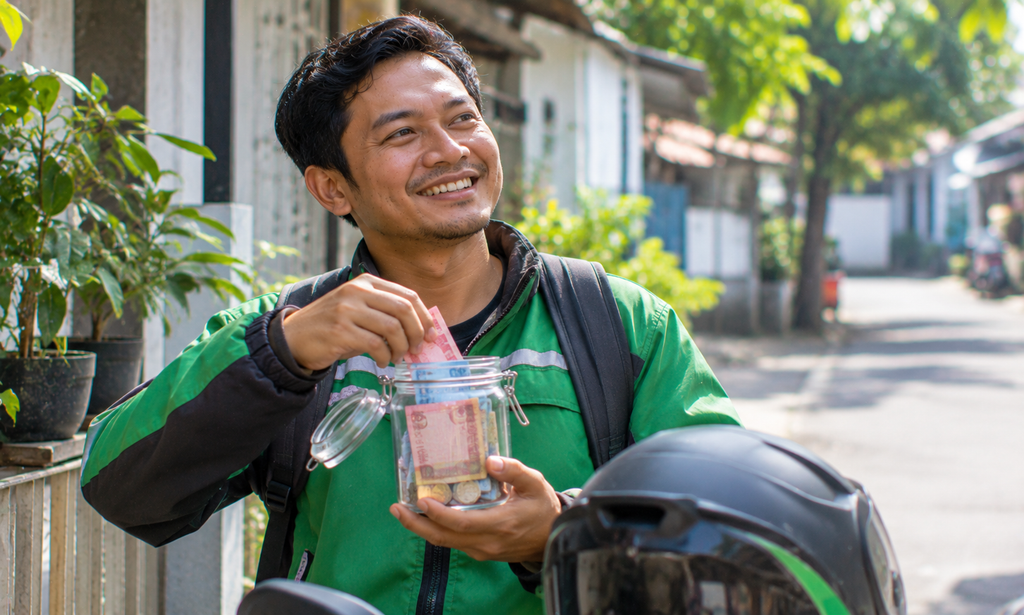
Kekayaan Dimulai dari Kemampuan Mempertahankan Pendapatan
Mendapatkan penghasilan merupakan satu bagian dari perjalanan finansial. Bagian lainnya adalah mempertahankan sebagian uang tersebut agar dapat digunakan untuk tujuan yang lebih penting.
Kebiasaan menghabiskan seluruh pendapatan sebelum periode berikutnya dapat membuat seseorang sulit berkembang. Bahkan ketika penghasilan meningkat, kondisi ekonomi belum tentu membaik apabila pengeluaran ikut bertambah tanpa perhitungan.
Salah satu hal yang perlu diperhatikan adalah perbedaan antara kebutuhan rutin dan keinginan tambahan. Biaya tempat tinggal, makanan, transportasi, kesehatan, pendidikan, serta kewajiban keluarga perlu mendapatkan prioritas. Setelah itu, barulah dana dapat dialokasikan untuk tabungan dan hiburan.
Mengapa Kebiasaan Kecil Memiliki Pengaruh Besar?
Keputusan finansial tidak selalu berbentuk pembelian bernilai besar. Pengeluaran kecil yang dilakukan berulang kali juga dapat memengaruhi kondisi ekonomi dalam jangka panjang.
Misalnya, biaya berlangganan yang jarang digunakan, pembelian spontan, dan transaksi digital tanpa perencanaan. Jika tidak diperiksa, pengeluaran tersebut dapat mengurangi kemampuan menyisihkan uang setiap bulan.
Membiasakan diri mencatat transaksi memberikan gambaran yang lebih jelas mengenai pola konsumsi. Dari catatan tersebut, seseorang dapat mengetahui pengeluaran yang perlu dipertahankan, dikurangi, atau dihentikan.
Ada beberapa manfaat yang bisa diperoleh dari kebiasaan pengelolaan yang teratur:
- Kendali pengeluaran meningkat: penggunaan uang lebih mudah dipantau dan dievaluasi.
- Dana darurat lebih terjaga: simpanan dapat digunakan ketika terjadi kebutuhan tidak terduga.
- Risiko utang berkurang: kebutuhan mendadak tidak selalu harus diselesaikan melalui pinjaman.
- Tujuan finansial lebih jelas: tabungan memiliki alokasi dan sasaran yang terukur.
- Keputusan lebih rasional: seseorang tidak mudah mengikuti promosi atau tekanan lingkungan.
Memahami Hiburan Digital Tanpa Mengabaikan Risiko
Kehidupan yang seimbang tetap membutuhkan hiburan. Perkembangan teknologi menghadirkan berbagai pilihan, termasuk game online yang dapat diakses melalui perangkat pribadi. Namun, pengguna perlu memahami bahwa kemudahan akses tidak otomatis menjamin keamanan suatu layanan.
Saat mencari informasi mengenai KOKO303, misalnya, lakukan pemeriksaan secara mandiri sebelum mengambil keputusan. Perhatikan identitas pengelola, aturan penggunaan, kebijakan privasi, ketentuan pembayaran, dan reputasi melalui sumber independen. Jangan menjadikan promosi atau testimoni yang belum terverifikasi sebagai satu-satunya dasar kepercayaan.
Jika permainan melibatkan uang sungguhan, pahami bahwa terdapat risiko kehilangan dana. Tidak ada hasil atau keuntungan yang dapat dijamin. Aktivitas tersebut tidak seharusnya dipandang sebagai sumber pendapatan maupun jalan untuk memperbaiki kondisi ekonomi. Pastikan pula legalitas aktivitas yang ditawarkan sesuai dengan peraturan di wilayah masing-masing.
Pengeluaran hiburan sebaiknya berasal dari anggaran khusus setelah kebutuhan pokok, kewajiban, tabungan, dan dana darurat terpenuhi. Jangan menggunakan uang belanja keluarga, biaya pendidikan, simpanan darurat, ataupun pinjaman. Ketika batas pengeluaran tercapai, berhenti dan jangan mencoba mengejar kerugian dengan menambah dana.
Melindungi Keuangan dari Keputusan yang Berisiko
Selain pengeluaran yang tidak terkendali, penipuan digital juga dapat menjadi penyebab kerugian finansial. Modusnya semakin beragam, mulai dari situs tiruan hingga pesan yang mengatasnamakan layanan tertentu.
Beberapa tanda yang perlu diperhatikan meliputi:
- Janji keuntungan pasti tanpa penjelasan mengenai risiko.
- Permintaan pembayaran tambahan dengan alasan pencairan dana.
- Alamat situs yang mencurigakan atau berbeda dari informasi yang dapat diverifikasi.
- Permintaan kata sandi, kode OTP, dan data rekening melalui pesan pribadi.
- Tekanan untuk segera melakukan transaksi karena alasan kesempatan terbatas.
Jangan terburu-buru mengirimkan uang hanya karena menerima penawaran menarik. Periksa alamat situs, identitas pengelola, dan ketentuan transaksi melalui sumber independen. Testimoni maupun tangkapan layar tidak cukup untuk membuktikan bahwa suatu layanan dapat dipercaya.
Menyiapkan Diri Menghadapi Perubahan Ekonomi
Ketahanan finansial juga membutuhkan persiapan menghadapi perubahan harga dan pendapatan. Ketika biaya kebutuhan meningkat, anggaran perlu ditinjau kembali agar pengeluaran tetap sesuai kemampuan.
Dana darurat sebaiknya dibangun secara bertahap. Jika memiliki kewajiban cicilan, pastikan jumlahnya tidak terlalu membebani pendapatan. Hindari pula menambah utang konsumtif hanya untuk mempertahankan gaya hidup yang sebenarnya dapat disesuaikan.
Evaluasi keuangan setiap bulan dapat membantu mengetahui apakah rencana yang dibuat masih realistis. Apabila terdapat perubahan kebutuhan, lakukan penyesuaian tanpa mengabaikan prioritas utama.
Kekuatan Ekonomi Dibentuk oleh Pilihan yang Konsisten
Kondisi finansial yang kuat tidak selalu membutuhkan perubahan besar. Kebiasaan menyisihkan uang, mengendalikan konsumsi, menjaga dana cadangan, dan memeriksa risiko sebelum bertransaksi merupakan fondasi yang dapat dibangun secara bertahap.
Pada akhirnya, kekayaan bukan hanya tentang jumlah uang yang berhasil dikumpulkan. Kemampuan mempertahankan nilai pendapatan, melindungi sumber daya, dan menggunakan uang secara bertanggung jawab merupakan bagian penting dari kemandirian ekonomi jangka panjang.