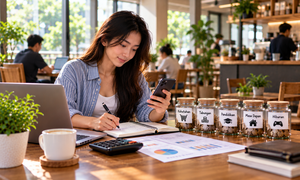
Tidak ada yang bisa memastikan bagaimana kondisi ekonomi seseorang dalam beberapa bulan mendatang. Pendapatan dapat berubah, kebutuhan keluarga bertambah, sementara pengeluaran mendadak terkadang muncul tanpa peringatan. Dalam situasi seperti ini, memiliki daya tahan finansial menjadi bekal penting agar seseorang tidak mudah kehilangan kendali ketika menghadapi perubahan.
Daya tahan finansial bukan hanya tentang seberapa banyak uang yang tersimpan di rekening. Kemampuan mengatur pengeluaran, mengantisipasi risiko, dan mengambil keputusan secara rasional juga menjadi bagian penting di dalamnya. Bahkan, seseorang dengan pendapatan sederhana dapat membangun kondisi ekonomi yang lebih terarah apabila memiliki kebiasaan pengelolaan uang yang konsisten.
Mengenali Titik Lemah dalam Keuangan Pribadi
Sebelum memperkuat kondisi finansial, seseorang perlu mengetahui bagian mana yang masih rentan. Ada beberapa pertanyaan yang layak dipertimbangkan: apakah seluruh tagihan dapat dibayar tepat waktu? Apakah tersedia simpanan ketika terjadi keadaan darurat? Apakah pengeluaran bulanan sering melebihi pendapatan?
Jawaban dari pertanyaan tersebut dapat memberikan gambaran mengenai kondisi ekonomi sebenarnya. Jika sebagian besar pendapatan langsung habis untuk kebutuhan rutin, berarti diperlukan penyesuaian agar tersedia ruang untuk menabung.
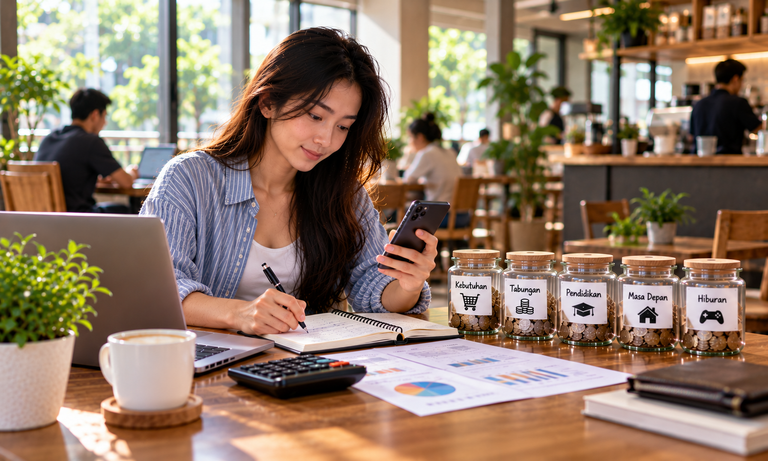
Mulailah dengan mencatat pemasukan dan pengeluaran selama satu bulan. Kelompokkan transaksi berdasarkan kebutuhan, kewajiban, tabungan, dan hiburan. Dari catatan tersebut, pengeluaran yang kurang penting akan lebih mudah dikenali.
Strategi Bertahan Ketika Kondisi Berubah
Perencanaan keuangan yang baik tidak harus selalu kaku. Anggaran perlu memiliki ruang penyesuaian ketika terjadi perubahan pendapatan atau kebutuhan. Misalnya, ketika biaya transportasi meningkat, pengeluaran rekreasi dapat dikurangi sementara waktu.
Ada beberapa kebiasaan yang dapat memperkuat ketahanan ekonomi:
- Menyediakan dana darurat: Simpan uang khusus untuk kebutuhan mendesak agar tidak harus langsung mencari pinjaman.
- Mengurangi kewajiban konsumtif: Hindari cicilan yang tidak benar-benar diperlukan dan sesuaikan pembayaran utang dengan kemampuan.
- Membangun sumber keterampilan: Mengembangkan kemampuan kerja dapat membantu membuka peluang pendapatan tambahan yang lebih berkelanjutan.
- Meninjau anggaran secara berkala: Periksa pengeluaran setiap minggu agar perubahan dapat segera diantisipasi.
- Menjaga simpanan tetap terpisah: Bedakan dana kebutuhan harian, tabungan, dan uang untuk aktivitas pribadi.
Keuntungan dari kebiasaan tersebut adalah seseorang memiliki persiapan yang lebih baik ketika menghadapi situasi tidak terduga. Keputusan juga dapat dibuat dengan lebih tenang karena tidak seluruh kebutuhan bergantung pada pendapatan bulan berjalan.
Aktivitas Digital dan Risiko yang Sering Terabaikan
Perkembangan internet memberikan banyak pilihan untuk bekerja, berbelanja, berkomunikasi, dan menikmati hiburan. Namun, setiap aktivitas digital yang melibatkan transaksi perlu diperhatikan dengan cermat.
Ketika menemukan informasi mengenai platform permainan online seperti NUSA188, pengguna sebaiknya tidak langsung percaya pada klaim promosi. Periksa terlebih dahulu siapa pengelolanya, bagaimana ketentuan penggunaan layanan, bagaimana proses transaksi dilakukan, serta apakah aktivitas tersebut sesuai dengan hukum di wilayah tempat tinggal.
Permainan berbasis uang memiliki risiko kehilangan dana dan tidak menjamin hasil tertentu. Karena itu, jangan menganggapnya sebagai sarana memperoleh penghasilan atau menyelesaikan kesulitan ekonomi. Dana untuk kebutuhan pokok, biaya pendidikan, pembayaran utang, dan tabungan darurat harus tetap dilindungi.
Waspadai Penipuan yang Menargetkan Kondisi Finansial
Ketika seseorang sedang membutuhkan uang, tawaran keuntungan cepat bisa terasa sangat menarik. Sayangnya, situasi tersebut juga sering dimanfaatkan oleh pelaku penipuan digital.
Beberapa modus yang perlu diwaspadai antara lain:
- Janji keuntungan pasti: Penawaran yang menjamin hasil besar tanpa risiko patut dicurigai.
- Identitas pengelola tidak jelas: Situs atau layanan yang tidak memberikan informasi pihak pengelola sulit untuk diverifikasi.
- Permintaan biaya tambahan: Waspadai permintaan pembayaran untuk membuka akses, mencairkan hadiah, atau menyelesaikan transaksi yang tidak memiliki dasar jelas.
- Testimoni mencurigakan: Jangan menjadikan tangkapan layar atau komentar promosi sebagai satu-satunya bukti reputasi.
- Permintaan informasi rahasia: Kata sandi, PIN, dan kode OTP tidak boleh dibagikan kepada siapa pun.
Sebelum mengirimkan uang, periksa informasi melalui sumber independen. Gunakan saluran komunikasi resmi dan hindari tautan yang dikirim oleh pihak tidak dikenal. Jika menemukan indikasi penipuan, hentikan transaksi serta simpan bukti untuk keperluan pelaporan.
Menjaga Keseimbangan Tanpa Mengabaikan Masa Depan
Kehidupan yang sehat secara finansial bukan berarti seluruh penghasilan harus disimpan. Rekreasi dan kebutuhan pribadi tetap memiliki tempat selama anggarannya sudah diperhitungkan. Yang perlu dihindari adalah menggunakan uang penting hanya untuk memenuhi keinginan sesaat.
Tetapkan batas pengeluaran hiburan berdasarkan kemampuan. Apabila batas tersebut sudah tercapai, berhenti dan jangan mencoba mengejar kerugian dengan menambah transaksi. Kebiasaan ini sangat penting, terutama untuk aktivitas yang hasilnya tidak dapat dipastikan.
Pada akhirnya, daya tahan finansial terbentuk melalui keputusan kecil yang dilakukan secara konsisten. Memahami kondisi keuangan, mempersiapkan dana darurat, melindungi informasi pribadi, dan berhati-hati terhadap layanan digital merupakan langkah penting untuk menjaga kestabilan ekonomi. Dengan fondasi tersebut, perubahan hidup dapat dihadapi dengan lebih siap tanpa mengorbankan kebutuhan masa depan.